


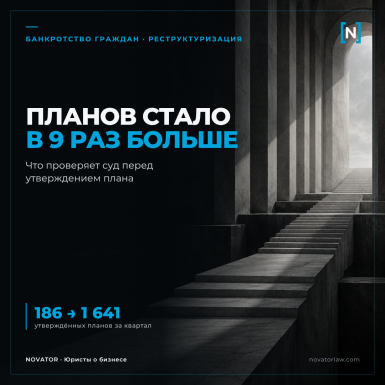
Издание «КоммерсантЪ» опубликовало материал «Погашение следует» о том, как граждане реструктурируют долги в рамках банкротных дел («КоммерсантЪ» №192 от 16.10.2026). По данным Федресурса, с начала 2024 года число планов реструктуризации, которые суды утверждают за квартал, выросло почти в девять раз: со 186 в первом квартале 2024 года до 1641 во втором квартале 2026-го. Это больше, чем за весь 2024 год. Локальных планов по ипотечному жилью утверждается еще больше: только Сбербанк с января по 22 сентября 2026 года заключил более 11,5 тыс. таких соглашений.
Ситуацию для издания прокомментировал Александр Катков, партнер NOVATOR Legal Group. В статью вошла часть комментария. Ниже приведены полные ответы Александра Каткова на вопросы редакции.
Кому выгоден план реструктуризации долгов
«План может дать кредиторам больше, чем реализация имущества, особенно если ценного имущества у должника нет. Должнику же он позволяет сохранить имущество и избежать последствий статуса банкрота».
Вопрос о том, нужно ли чаще утверждать план против воли должника, Александр Катков считает преждевременным:
«Утверждение плана против воли должника теперь уже допускается, если его отказ при стабильном доходе является злоупотреблением правом (п. 13 Обзора Верховного Суда РФ от 18.06.2025). Расширять механизм на данный момент рано, необходимо посмотреть на то, как принудительное утверждение плана будет работать на практике».
Почему локальных планов по ипотеке утверждают больше
Локальный план по сути продолжает обслуживание ипотеки. Банк получает погашение и сохраняет залог, должник сохраняет жилье. Должнику достаточно договориться с одним залоговым кредитором, а платят нередко родственники или созаемщики. Общий план требует согласования со всеми кредиторами и доказательств собственной платежеспособности, поэтому утвердить его сложнее.
Когда суд утверждает план без одобрения собрания кредиторов
Кредиторы часто не участвуют в собрании, и кворум не собирается. По словам Александра Каткова, это не препятствие для утверждения плана:
«Суд может утвердить план и без одобрения собрания, если он экономически обоснован и не ухудшает положение кредиторов по сравнению с реализацией имущества. Проблема в том, что единой методики оценки обоснованности нет, и подходы судов различаются».
Отдельно Александр обращает внимание на положение должника:
«Необходимо учитывать не только положение кредиторов, но и должника. Можно встретить дела, где такой план принудительно утверждается при сохранении для должника лишь номинального прожиточного минимума, что объективно не дает ему возможности покрывать все необходимые для нормальной жизни расходы».
Какая скидка от суммы долга допустима
Закон не устанавливает допустимую скидку. Ориентир – сравнение с тем, что кредиторы могли бы получить при реализации имущества. Если имущества нет, даже частичное погашение за три года (максимальный срок общего плана без согласия кредиторов) может быть для кредиторов выгоднее.
Почему суды отказывают в утверждении плана
Отказы чаще всего связаны с недоказанным доходом, неучетом всех известных кредиторов или текущими долгами.
Доход подтверждают документы о реальных поступлениях:
- договор аренды с банковскими выписками;
- выплаты самозанятому;
- дивиденды.
Для будущей прибыли от бизнеса суды, как правило, ждут расчетов и доказательств. Доходы супруга учитывать можно, но суд проверяет, сколько у него реально остается после семейных расходов и платежей по собственным кредитам.
Нужно ли закладывать в график расходы на лечение и жилье
Закон гарантирует должнику прожиточный минимум, но суд должен проверять план на баланс интересов. Поэтому подтвержденные необходимые расходы, например на лечение, аренду жилья и коммунальные услуги, имеет смысл закладывать в график. Верховный Суд РФ приводил пример отказа в утверждении плана, который оставлял пенсионеру с семьей только прожиточный минимум. При этом сейчас встречаются и крайности, в которых интересы должника не учитываются вовсе.
Может ли план исполняться за счет третьих лиц
Закон этого не запрещает. В практике есть планы, обеспеченные поручительством третьего лица или помощью родственников. Суды при этом проверяют платежеспособность третьего лица. Если у должника нет собственного дохода и план держится только на безвозмездной помощи, в утверждении отказывают.
Текущие платежи, алименты и залоговые кредиторы
Отказы из-за непогашенных текущих платежей и долгов первой и второй очереди, включая алименты, в практике встречаются. Если должник не справляется с приоритетными обязательствами, исполнимость графика под вопросом.
Против воли залогового кредитора план утвердить можно. Для этого он должен предусматривать преимущественное погашение требований залогового кредитора и не ставить его в худшее положение, чем продажа залога.
Что будет, если должник не исполняет план
Специальной ответственности за неисполнение плана нет. План отменяют и вводят реализацию имущества. Суд может заранее поручить финансовому управляющему аккумулировать доходы должника и рассчитываться с кредиторами по графику.
Само неисполнение плана не лишает должника списания долгов. Если же он скрывал доходы или намеренно срывал план, суд может не освободить его от обязательств.
Команда NOVATOR сопровождает банкротство и реструктуризацию долгов: готовит план с расчетами и доказательствами доходов, представляет интересы должников и кредиторов в суде.
Источник : КоммерсантЪ


