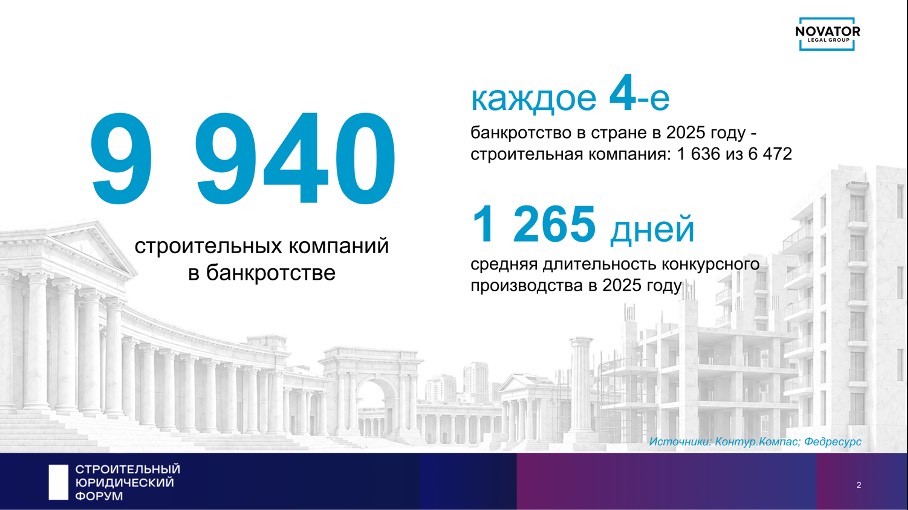
Руководитель строительной компании отвечает по ее долгам личным имуществом чаще, чем в любой другой отрасли. По данным Федресурса и Контур.Компаса, в банкротстве находится 9 940 строительных компаний, а каждое четвертое банкротство в стране в 2025 году пришлось на стройку (1 636 из 6 472). За первое полугодие 2026 года по субсидиарной ответственности присуждено 521,9 млрд рублей: больше, чем за весь 2025 год, и в 2,5 раза больше, чем за первое полугодие 2025-го. Число привлеченных лиц выросло на 63%. У этого роста есть отраслевая причина: субсидиарная ответственность в стройке имеет свою специфику, и защищаться от нее стоит задолго до начала процедуры.
NOVATOR ведет споры о субсидиарной ответственности на стороне руководителей и собственников строительного бизнеса. Ниже разбираем, за что привлекают директоров застройщиков и подрядчиков и какая стратегия снижает риск на каждом этапе.
Что такое субсидиарная ответственность и когда она наступает
Субсидиарная ответственность – это личная имущественная ответственность контролирующих должника лиц по обязательствам компании, которые она не смогла погасить в процедуре несостоятельности. Регулируется главой III.2 Закона о банкротстве (127-ФЗ). В декабре 2025 года Верховный Суд обновил разъяснения: Постановление Пленума ВС РФ № 42 от 23.12.2025 внесло изменения в базовое Постановление № 53 от 21.12.2017. Уточнены правила расчета размера ответственности, пределы предпринимательского риска (обычный предпринимательский риск сам по себе не основание для ответственности) и последствия пассивной позиции: если ответчик не представил отзыв, бремя доказывания переходит на него (п. 56(1) Постановления № 53 в ред. № 42).
Ключевых оснований два. Ответственность за невозможность полного погашения требований (ст. 61.11) наступает, когда действия руководителя довели компанию до банкротства. Ответственность за неподачу заявления о банкротстве (ст. 61.12) наступает, когда директор вовремя не обратился в суд после появления признаков объективного банкротства.
Дата объективного банкротства – опорная точка спора
Дата объективного банкротства – момент, когда обязательства компании превысили ее активы и добросовестный руководитель должен был увидеть неизбежность банкротства. Практика 2026 года требует обосновать эту дату конкретными финансовыми показателями и обстоятельствами. В феврале 2026 года Верховный Суд отдельно указал, что дата объективного банкротства у должника может быть только одна. От того, где проходит эта граница, зависит, за какой период долгов отвечает руководитель.
За что привлекают руководителей в строительной отрасли
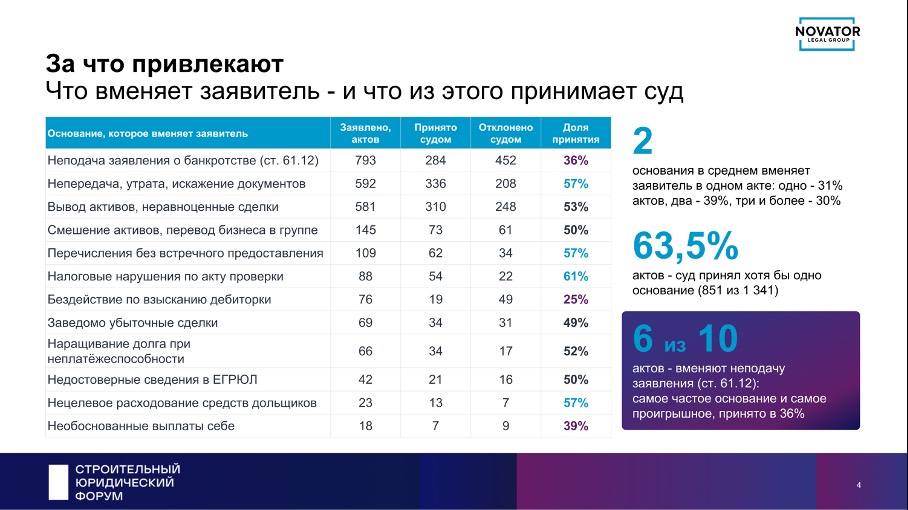
Стройка дает свой набор оснований, и понимание того, что из вменяемого суд действительно принимает, подсказывает, какие уязвимости закрывать заранее. По данным анализа судебных актов (Федресурс, Контур.Компас), заявитель в среднем указывает два основания в одном акте, а суд принимает хотя бы одно примерно в 63% случаев. Самое частое основание – неподача заявления о банкротстве (ст. 61.12): его вменяют почти в 6 из 10 актов, но принимают лишь в 36%. Самое результативное для заявителя – акт налоговой проверки: суд принимает его в 61% случаев, чаще любого другого основания.
Налоговый след и разрывы по цепочке
Налоговый орган, обнаружив разрыв по НДС в цепочке контрагентов, предъявляет претензии тому звену, которое способно заплатить. Даже если проблема возникла на пятом контрагенте, претензии адресуют тому, кто платежеспособен. Для строительного бизнеса с длинными цепочками субподряда это системный риск, и по результативности акт проверки обгоняет любое другое основание.
«При разрыве цепочки в пять звеньев уже никого не интересует, что случилось на пятом. У первого звена есть деньги, к нему и придут.»
Вячеслав Косаков, управляющий партнер NOVATOR Legal Group, адвокат
Непередача документов и утрата активов
Непередача, утрата или искажение документов – второе по частоте основание, и суд принимает его чаще половины случаев. Рядом идут вывод активов и неравноценные сделки. В строительных делах о несостоятельности документы, техника и дебиторская задолженность теряются особенно часто, и суды расценивают это как вывод активов.
«У строительных компаний очень часто пропадает какой-либо актив: техника, дебиторская задолженность, а вместе с ними и документы.»
Вячеслав Косаков, управляющий партнер NOVATOR Legal Group, адвокат
Стратегия защиты до банкротства
Практика показывает закономерность: за что привлекают, от того и нужно защищаться заранее. Поэтому доказательства безопаснее собирать, пока компания работает.
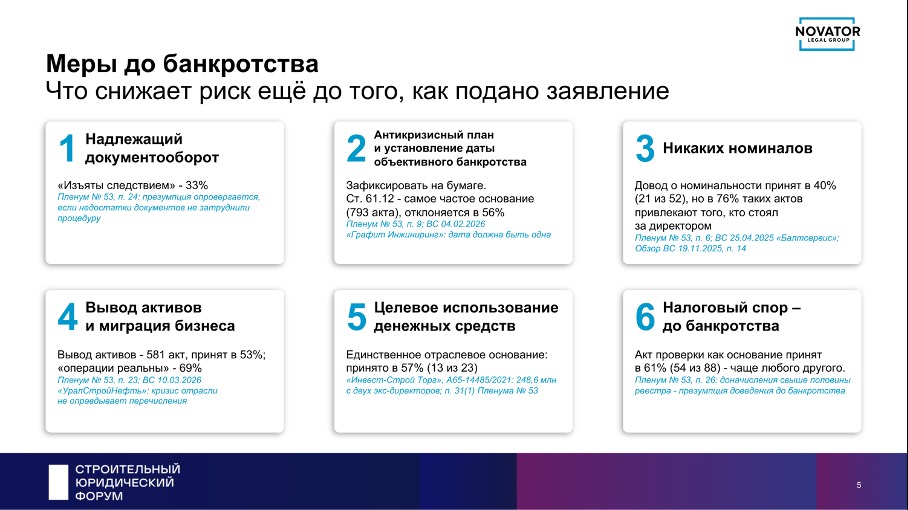
Контрактный менеджмент как щит руководителя
Надлежащий документооборот в стройке становится основой защиты руководителя. Контрактный менеджмент означает, что каждое изменение объема работ, каждая замена материала и каждая договоренность с заказчиком оформлены допсоглашениями и первичными документами, без опоры на устные обещания.
«Надлежащий документ сейчас становится щитом для руководства. Без него практически невозможно выстроить последующую защиту.»
Вячеслав Косаков, управляющий партнер NOVATOR Legal Group, адвокат
Показателен кейс из практики NOVATOR. Подрядчик изготавливал фасады для жилого комплекса во Владивостоке, получил бракованные стекла и заменил их самостоятельно, без согласования с заказчиком, чтобы сохранить репутацию и получить оплату. Заказчик впоследствии заявил, что подрядчик своими действиями причинил вред собственной работе, а подтверждающих документов у подрядчика не оказалось. Без оформленных допсоглашений выстроить защиту почти невозможно.
Антикризисный план и целевое расходование средств
Стратегическая защита строится вокруг двух вещей: обоснованной даты объективного банкротства и подтвержденного целевого расходования денег. Антикризисный план, инвентаризация активов, взаимодействие с налоговым органом и оценщиками формируют доказательную базу, на которую опирается директор в будущем споре. Вывод активов и миграция бизнеса внутри холдинга сегодня легко прослеживаются налоговыми органами и кредиторами, и к ответственности привлекают выгодоприобретателя.
Меры защиты в самом споре
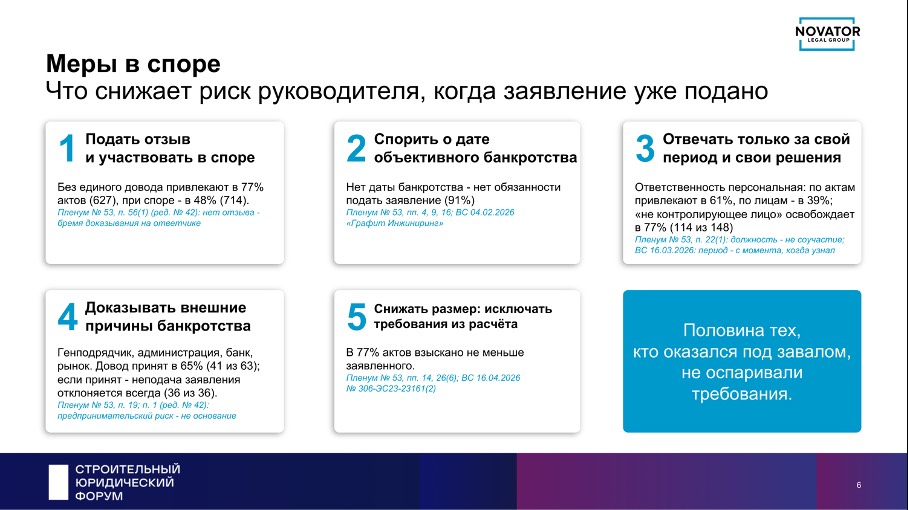
Если спор уже начался, риск руководителя снижают конкретные процессуальные шаги. Статистика показательна: без единого довода директора привлекают в 77% актов, а при активном споре – в 48%. При этом половина тех, кого привлекли, вообще не оспаривали требования.
«Самое интересное: большинство тех, кого привлекали к ответственности, в споре вообще не участвовали.»
Вячеслав Косаков, управляющий партнер NOVATOR Legal Group, адвокат
Участвовать в деле и отвечать за свой период
Большинство привлеченных к ответственности не участвовали в споре вовсе. Мотивированный отзыв и активная позиция заметно меняют исход: после поправок Пленума № 42 пассивность ответчика перекладывает на него бремя доказывания. Руководитель отвечает только за решения своего периода управления, поэтому границы этого периода нужно четко очертить и защищать. Довод о том, что человек не был контролирующим лицом, освобождает от ответственности в 77% случаев (114 из 148 актов), когда его удается заявить и обосновать.
Спорить о дате объективного банкротства и доказывать внешние причины
Спор о дате объективного банкротства – центральный прием защиты по ст. 61.12. Отдельно работает доказывание внешних причин банкротства. В одном из дел о банкротстве застройщика банк не выдал очередной транш по открытой кредитной линии. Суд отказал в привлечении к субсидиарной ответственности всех ответчиков: документы были переданы, новых долгов после даты объективного банкротства не возникло, а причиной несостоятельности стали действия банка, не связанные с решениями директора. Довод о внешних причинах суды принимают примерно в двух третях случаев (41 из 63), и во всех делах, где он принят, требование по неподаче заявления отклоняется.
Стратегический вывод для руководителя и собственника
Субсидиарная ответственность в стройке растет по сумме и по числу привлеченных лиц, и практика 2026 года разворачивается в сторону тех, кто готовился заранее. Директор, у которого выстроен контрактный менеджмент, обоснована дата объективного банкротства и собраны доказательства целевого расходования средств, приходит в процесс с готовой позицией.
Сопровождение защиты от субсидиарной ответственности помогает выстроить линию защиты заранее: от аудита документооборота и оценки рисков до позиции в конкретном споре.