Что такое компенсационное финансирование простыми словами
Компенсационное финансирование – это вложение денег в компанию со стороны контролирующего или аффилированного лица в период, когда бизнес уже испытывает имущественный кризис. Проще говоря, собственник направляет деньги на поддержку компании в кризисе вместо того, чтобы вовремя инициировать банкротство.
При банкротстве такое требование субординируют (понижают в очередности). Субординация означает понижение очередности удовлетворения – деньги вернут только после расчета со всеми независимыми кредиторами, и шансы на возврат остаются минимальными. Правила сформировались еще в Обзоре судебной практики ВС РФ от 29.01.2020, а Пленум № 41 систематизировал их и уточнил стандарты доказывания.
«Практика и позиции Верховного Суда идут по тому пути, что забрать деньги непросто, если вы аффилированное лицо либо лицо, контролирующее должника.»
Александр Катков, партнер NOVATOR Legal Group, адвокат
Кто такие КДЛ и аффилированные лица
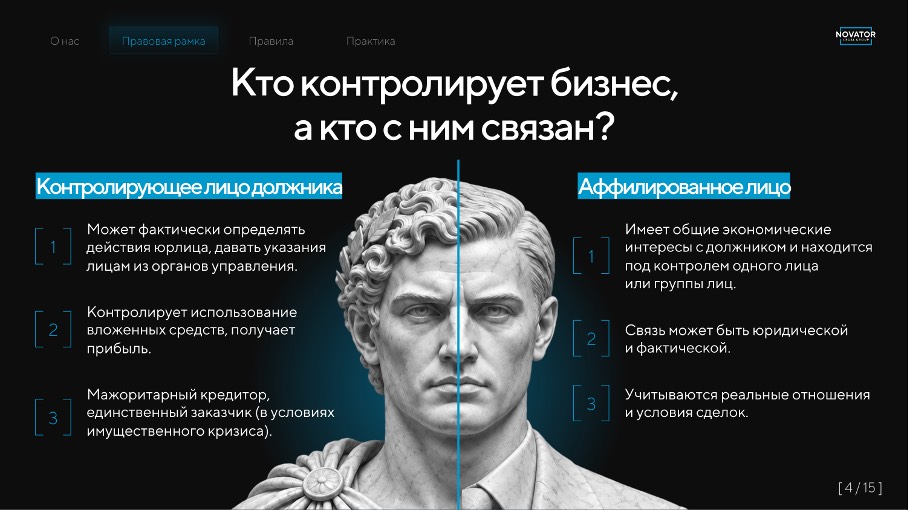
Закон делит лиц, стоящих за компанией, на две группы. КДЛ (контролирующее должника лицо) – тот, кто определял действия компании: мажоритарный участник, директор, бенефициар. Аффилированное лицо связано с должником через участие, родство или общий контроль.
Пленум № 41 (п. 3) распространил повышенное внимание и на крупных контрагентов. Мажоритарный кредитор или единственный заказчик в условиях имущественного кризиса должника тоже может быть признан контролирующим лицом, если, фактически определяя действия должника, извлекает преимущества из его убыточной деятельности. Если ваши займы, письма и указания фактически определяли работу должника, ваши требования способны переквалифицировать в компенсационное финансирование.
Почему заем учредителя понижают в очереди при банкротстве
Логика Верховного Суда защищает независимых кредиторов. Когда собственник финансирует убыточную компанию скрытыми займами, он перекладывает риск своего бизнеса на поставщиков, банки и работников. Если бизнес выживет, прибыль заберет владелец. Если упадет – в реестр встанет еще и требование самого собственника, размывая доли остальных.
Поэтому при включении в реестр к контролирующим и аффилированным лицам применяется повышенный стандарт доказывания. Вы обязаны раскрыть первичную документацию, показать источник и цель денег, подтвердить их расходование. Компании такой пакет заранее почти никогда не собирают, и восстановить его задним числом тяжело.
Как вернуть заем учредителя: правила безопасного финансирования по Пленуму № 41
Сам факт аффилированности не означает автоматического отказа. Пленум № 41 допускает финансирование своей компании, если соблюден ряд условий. Стратегически их стоит закладывать заранее, на каждом транше.
Фиксируйте финансовое состояние на дату каждого транша
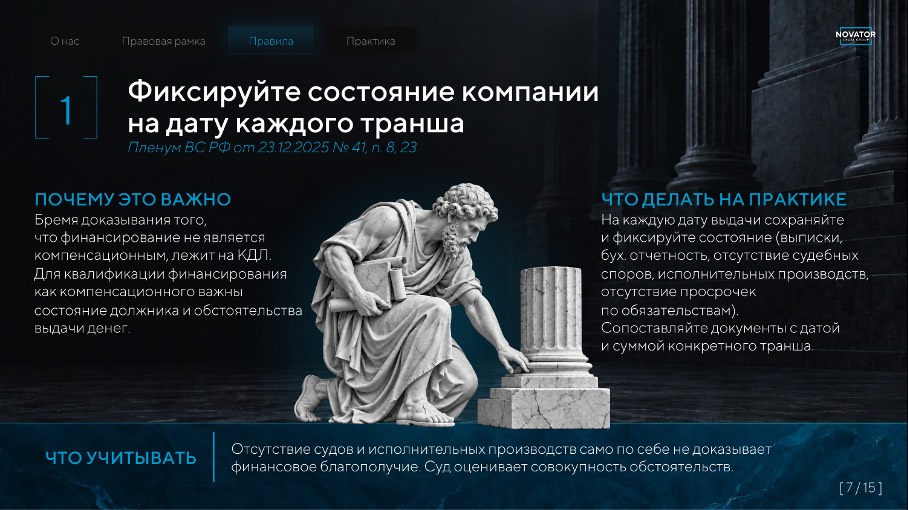
Перед каждым траншем зафиксируйте, что компания не находится в имущественном кризисе (п. 8, 23 Пленума № 41): бремя доказывания здесь лежит на контролирующем лице. Помогут аудиторские заключения, банковские выписки, внутренние финансовые проверки. Отсутствие судебных споров и исполнительных производств – лишь косвенный признак, его одного суду мало. Ретроспективно доказать благополучие компании на прошлую дату крайне сложно, поэтому доказательства собирают в моменте.
«Учитывайте специфику вашего бизнеса и собирайте доказательства сейчас: при включении в реестр ретроспективно сложно доказать, что в тот момент у компании все было хорошо.»
Александр Катков, партнер NOVATOR Legal Group, адвокат
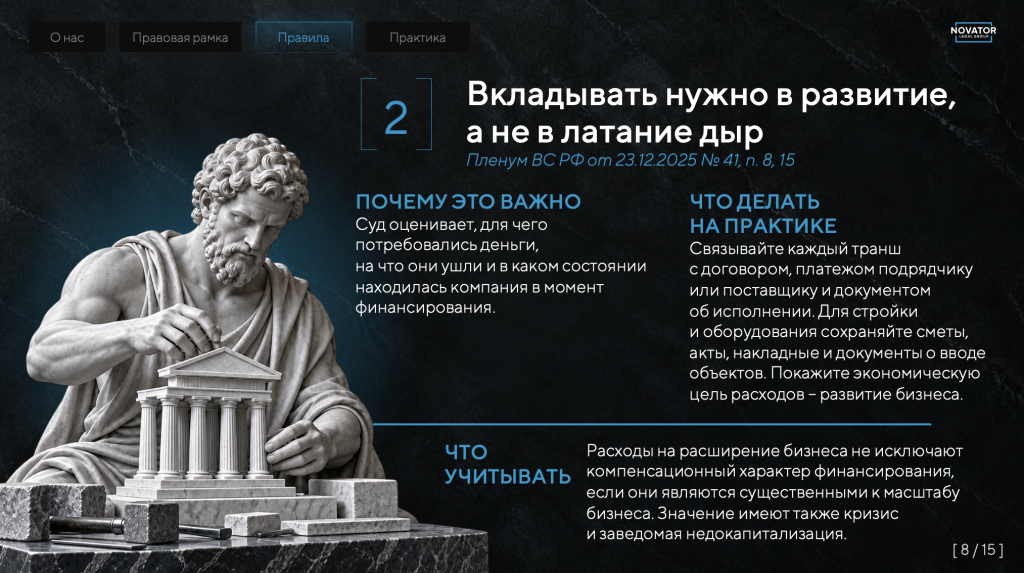
Направляйте деньги в развитие и обосновывайте цель
Деньги должны идти на приобретение актива, оборудования, запуск проекта, с экономическим обоснованием под каждую цель (п. 8, 15 Пленума № 41). Если обоснования нет, суд решит, что финансирование закрывало уже возникшие проблемы, и это признак имущественного кризиса. Даже вложения в расширение суд может признать компенсационными, если они существенны по сравнению с масштабом бизнеса.
Соблюдайте рыночные условия и возвратность
Заем под 3% годовых при ключевой ставке Банка России 14% (сентябрь 2026 года) суд воспримет как нерыночную сделку и повод для субординации (п. 9–10 Пленума № 41). Следите за графиком платежей, процентами, неустойкой и требуйте долг вовремя. Невостребованный заем читается так: вы искусственно продлевали жизнь бизнесу за счет кредиторов. Взыскивайте задолженность даже с аффилированного лица и на тех же условиях, что и с независимого.
«Если вы не истребуете вовремя свои деньги, это косвенный признак того, что у компании был имущественный кризис, а вы по сути продлили жизнь бизнеса и ухудшили положение кредиторов.»
Александр Катков, партнер NOVATOR Legal Group, адвокат
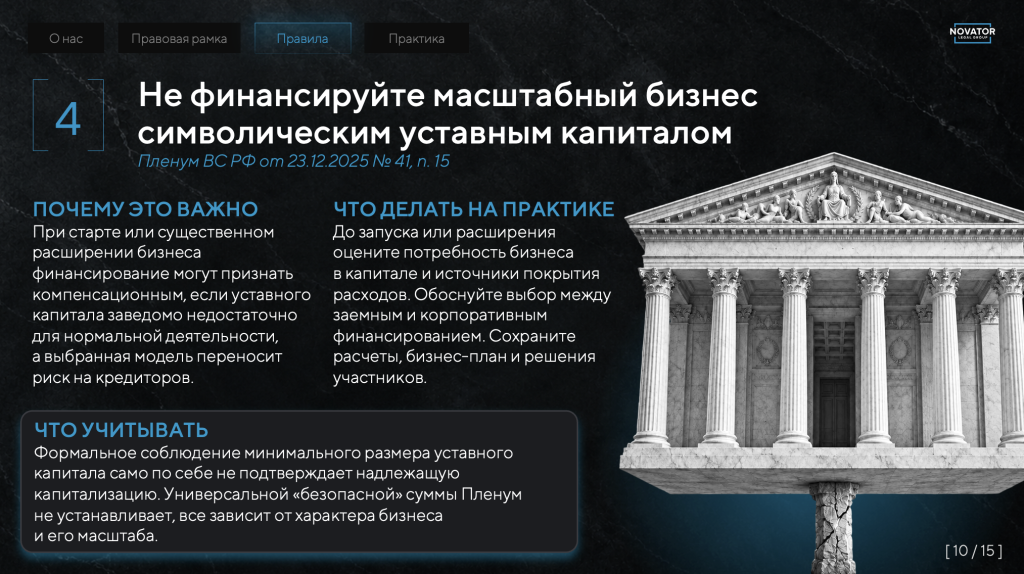
Соотносите вложения с масштабом бизнеса и уставным капиталом
Крупные займы при символическом уставном капитале суд оценит как инструмент будущего контроля над реестром через собственную кредиторскую задолженность. Если уставного капитала заведомо недостаточно для нормальной деятельности, заемное финансирование могут признать компенсационным (п. 15 Пленума № 41), и формальное соблюдение минимального размера капитала от этого не защищает. Если бизнесу нужны деньги, а кредиторы уже есть, оформите письменное внесудебное соглашение о санации с мажоритарными независимыми кредиторами, у которых в совокупности больше половины требований (п. 16 Пленума № 41). Тогда требование о возврате финансирования не понизят в очередности, если не нарушены права миноритарных кредиторов, не участвовавших в соглашении: суд сравнит их выплаты с вариантом немедленного банкротства и продажи имущества.
Покупка требований к должнику: где проходит граница
Контролирующие лица часто выкупают кредиторскую задолженность у тех, кто собирается банкротить компанию. Так делать можно, но с оговоркой. Если суд установит, что цель покупки – контроль над реестром, требование субординируют (п. 11–14 Пленума № 41).
Отдельный риск – договор о покрытии. Когда деньги должника проходят через цепочку аффилированных лиц и на них же выкупаются права требования, суд может вовсе отказать во включении в реестр. Так бывает, когда средства перемещаются между компаниями группы без экономического обоснования и надлежащего оформления сделок. Покупать требования безопаснее до появления явных признаков будущего банкротства. Перепродажа такого требования независимому кредитору его очередность не повышает.
Стратегический вывод для собственника
Решение о финансировании своей компании – это точка, в которой закладывается либо будущий возврат денег, либо их потеря. Отказ вовремя истребовать долг, заем на нерыночных условиях, вложения без обоснования работают против вас в перспективе банкротства. Продуманная структура внутригруппового финансирования и собранные в моменте доказательства позволяют защитить вложения тогда, когда контроль переходит к суду и управляющему.
«Думать нужно стратегически на начальном этапе, когда вы предоставляете деньги или отказываетесь истребовать задолженность. Если общество уйдет в банкротство, есть риск эти средства не вернуть.»
Александр Катков, партнер NOVATOR Legal Group, адвокат
Грамотное сопровождение защиты активов помогает выстроить финансирование группы так, чтобы деньги собственника оставались возвратными, а требования проходили проверку на включение в реестр без субординации.
Вопрос — ответ
-
Что такое субординация требований в банкротстве?
Понижение очередности удовлетворения требования кредитора. Субординированное требование удовлетворяется после расчетов с независимыми кредиторами, поэтому шансы на возврат минимальны.
-
Может ли учредитель вернуть заем, выданный своей компании, при ее банкротстве?
Да, если финансирование соответствовало правилам Пленума № 41: компания не была в имущественном кризисе на дату транша, условия рыночные, возвратность соблюдалась, есть первичные документы. Иначе требование субординируют.
-
Что такое имущественный кризис?
Состояние, при котором у компании недостаточно средств для расчетов с кредиторами и есть признаки объективного банкротства. Финансирование, полученное в этот период от аффилированного лица, суд склонен считать компенсационным.
-
Аффилированность автоматически лишает права на включение в реестр?
Нет. Сам факт аффилированности не основание для отказа. Но к таким требованиям применяется повышенный стандарт доказывания, и раскрыть придется весь массив документов по происхождению и расходованию денег.
-
Как обезопасить внутригрупповое финансирование заранее?
Фиксировать финансовое состояние перед каждым траншем, оформлять целевое назначение с экономическим обоснованием, держать рыночные условия и график, при наличии кредиторов оформлять внесудебное соглашение о санации с мажоритарными независимыми кредиторами (п. 16 Пленума № 41).